Dal 1° gennaio 2026 l’incentivo principale per chi investe in beni strumentali è l’iperammortamento. Lo ha introdotto la legge di bilancio 2026, la 199 del 2025, ai commi da 427 a 436 dell’articolo 1, e prende il posto della Transizione 5.0, che si è chiusa il 31 dicembre 2025. Le regole di dettaglio stanno nel decreto attuativo del Ministero delle Imprese e del Made in Italy e del Ministero dell’Economia, firmato a maggio 2026 e pubblicato sul sito del MIMIT a giugno.
Per chi ha un sito produttivo c’è una parte che interessa da vicino, quella sugli impianti per produrre energia rinnovabile da consumare in azienda, compresi gli accumuli.
Come funziona
Non è un credito d’imposta. È una maggiorazione del costo del bene, che vale solo ai fini delle imposte sui redditi. In pratica l’azienda ammortizza più di quanto ha speso, e paga meno imposte negli anni dell’ammortamento.
| Quota dell’investimento | Maggiorazione |
|---|---|
| Fino a 2,5 milioni di euro | 180% |
| Da 2,5 a 10 milioni | 100% |
| Da 10 a 20 milioni | 50% |
Oltre i 20 milioni non c’è maggiorazione.
Un esempio, con numeri tondi. Un’impresa che investe 100.000 euro in un impianto agevolabile ne deduce 280.000 nel corso dell’ammortamento. I 180.000 euro in più, con l’IRES al 24%, valgono 43.200 euro di imposte in meno, distribuiti negli anni.
Possono accedere tutte le imprese residenti in Italia e le stabili organizzazioni di imprese estere, qualunque siano la forma giuridica, il settore e la dimensione. Valgono gli investimenti fatti dal 1° gennaio 2026 al 30 settembre 2028. Il disegno di legge di bilancio 2027, approvato dal Governo a fine ottobre 2026, per ora non sposta questa data.
Quale fotovoltaico si può agevolare
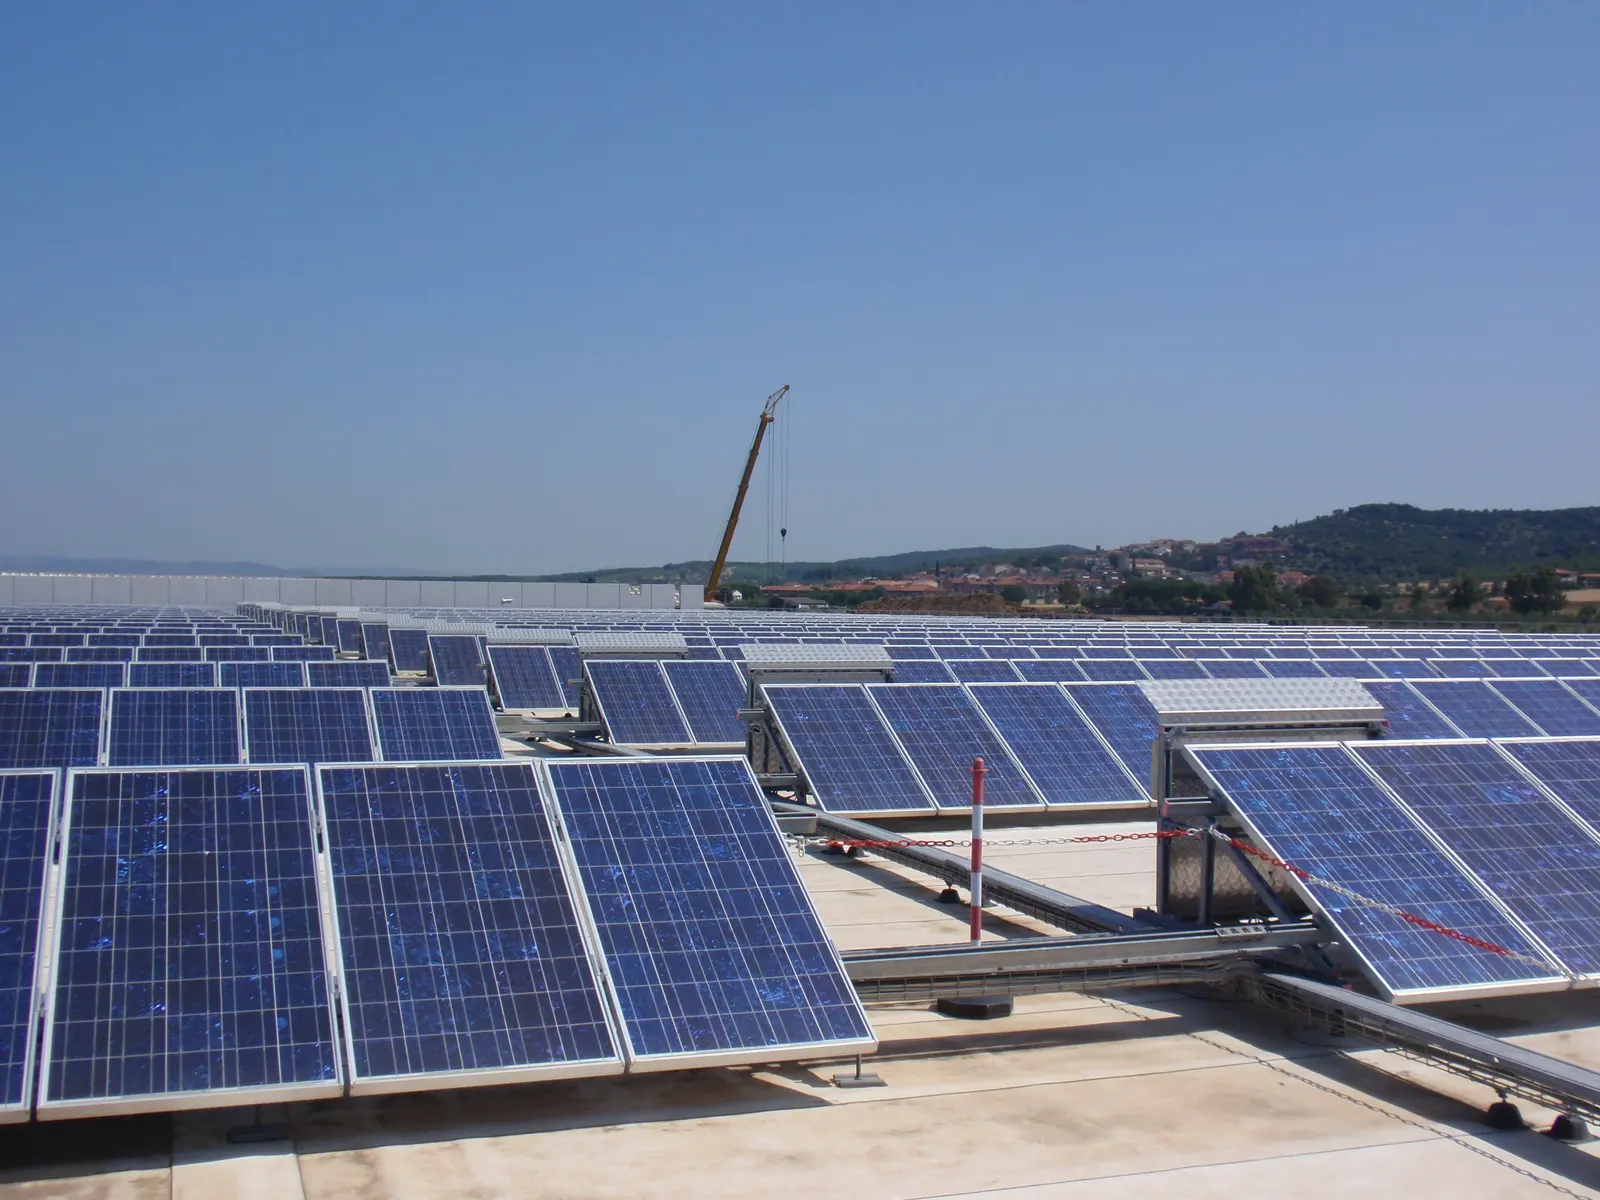
L’articolo 8 del decreto attuativo ammette i beni nuovi per l’autoproduzione di energia rinnovabile destinata all’autoconsumo. L’impianto può stare in tre posti.
- Sulle stesse particelle catastali dello stabilimento.
- Su particelle diverse, se è collegato alla rete attraverso un punto di prelievo esistente dello stesso stabilimento.
- Nella stessa zona di mercato, nei casi di autoconsumo a distanza previsti dal decreto legislativo 199 del 2021.
Sono agevolabili i gruppi di generazione, i trasformatori a monte del punto di connessione, i misuratori, i servizi ausiliari dell’impianto e gli accumuli asserviti all’impianto. Ci sono anche gli impianti termici rinnovabili per il calore di processo.
Per il fotovoltaico c’è un requisito in più sui moduli. A marzo 2026 il decreto legge 38 ha tolto il vincolo di produzione europea per gli altri beni, ma per i moduli è rimasto. Devono rientrare nelle sezioni b) o c) del registro dei moduli fotovoltaici tenuto dall’ENEA, cioè moduli prodotti nell’Unione europea con celle prodotte nell’Unione ed efficienza delle celle di almeno il 23,5%, oppure con celle bifacciali a eterogiunzione o tandem prodotte nell’Unione ed efficienza delle celle di almeno il 24%.
Quanto fotovoltaico, al massimo
Qui c’è il vincolo che decide la taglia. La producibilità attesa dell’impianto non può superare il 105% del fabbisogno energetico dello stabilimento nell’esercizio precedente. L’allegato 1 del decreto lo calcola partendo dall’energia elettrica prelevata dalla rete, più l’eventuale equivalente dei consumi termici, entro un tetto pari al prelievo stesso.
Il dettaglio conta. Si guarda il prelievo, non il consumo totale. Chi ha già un impianto fotovoltaico consuma una parte della sua energia senza prelevarla, quindi ha un fabbisogno agevolabile più basso di quanto pensa. Per sapere quanta potenza si può aggiungere serve il prelievo vero dell’anno precedente, meglio se ora per ora.
C’è anche un costo massimo ammissibile per kWp, che scende con la taglia. Per i moduli della sezione b) del registro va da 1.420 euro per kWp fino a 20 kWp a 840 euro per kWp oltre il megawatt. Per quelli della sezione c) da 1.500 a 940 euro.
L’accumulo, solo insieme a un nuovo impianto
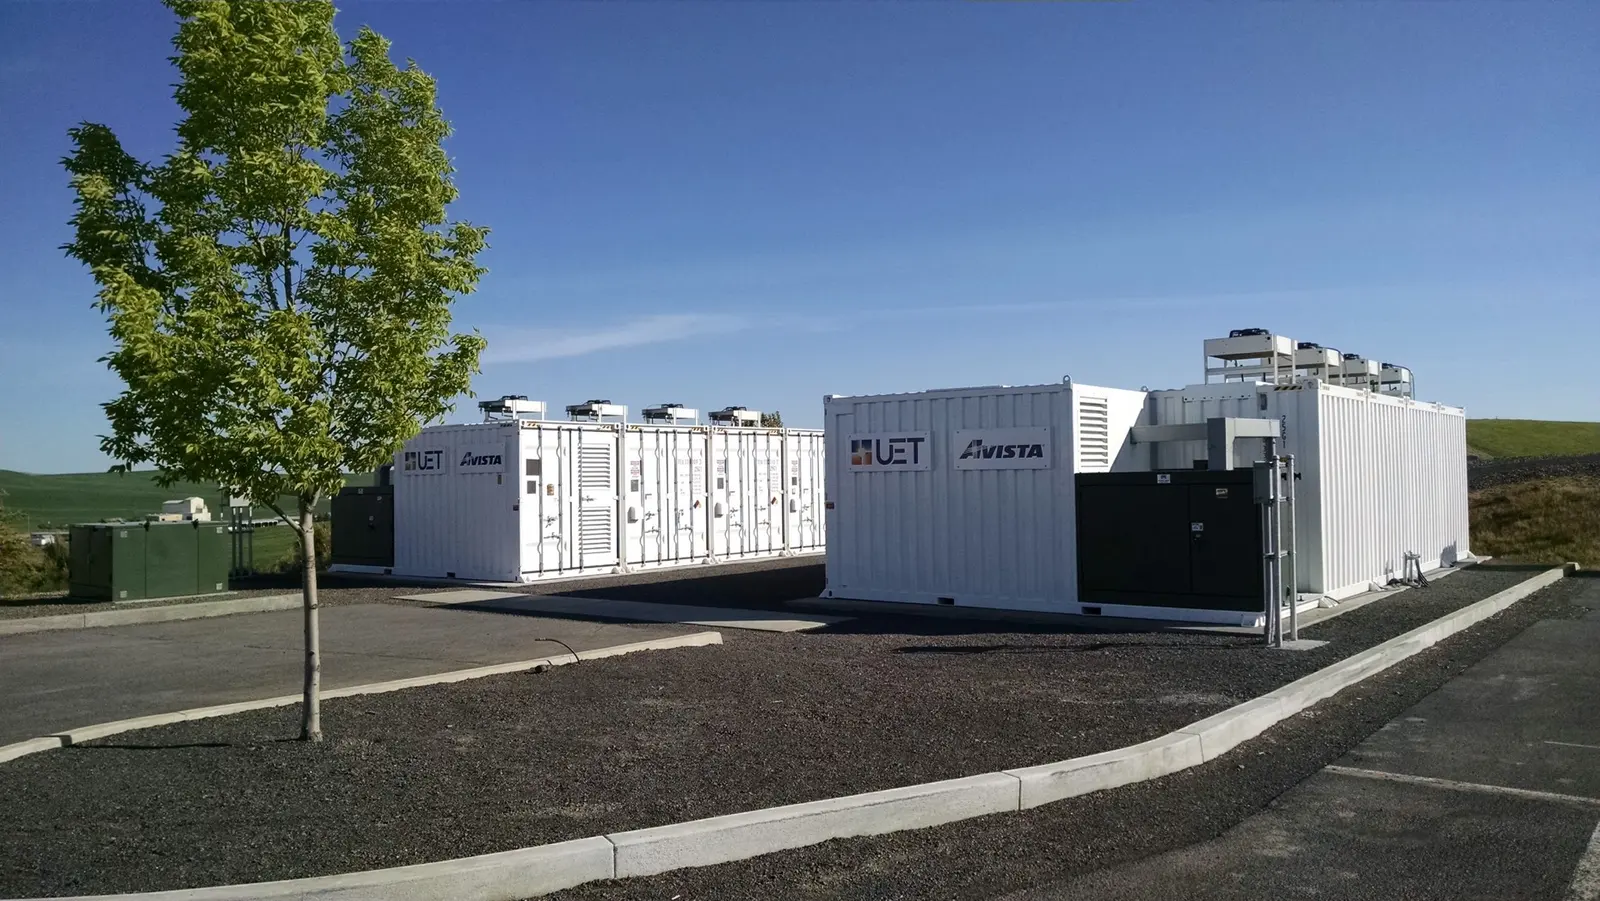
È il punto che crea più equivoci. Il decreto ammette gli impianti di accumulo asserviti ai gruppi di generazione dello stesso investimento, e il loro costo massimo ammissibile non è fisso, è un multiplo del valore agevolabile dell’impianto di produzione.
| Potenza dell’impianto fotovoltaico | Accumulo, al massimo |
|---|---|
| Fino a 20 kW | 2 volte il valore agevolabile dell’impianto |
| Da 20 a 600 kW | 1,5 volte |
| Da 600 a 1.000 kW | 1,2 volte |
| Oltre 1.000 kW | 1 volta |
La conseguenza è aritmetica. Su un impianto che esiste già, il valore agevolabile del generatore è zero, e quindi lo è anche il tetto dell’accumulo. La batteria da sola non rientra. Rientra il progetto di ampliamento dell’impianto con il suo accumulo.
Per chi ha un impianto e pensa a una batteria, la domanda giusta diventa un’altra. C’è spazio per aggiungere potenza entro il 105% del prelievo? Se sì, l’accumulo può entrare nello stesso investimento.
I passi sulla piattaforma del GSE
Tutto passa dalla piattaforma del GSE, nell’area clienti, e l’ordine conta. Saltare un passo o un termine fa perdere il beneficio.
- Comunicazione preventiva, prima di procedere, con gli investimenti previsti per ogni stabilimento. È aperta dal 12 giugno 2026.
- Comunicazione di conferma, entro 60 giorni dall’esito positivo, quando è stato pagato l’acconto che porta al 20% del costo di ogni bene, con i dati delle fatture. È aperta dal 21 luglio 2026.
- Comunicazione di completamento, a investimento concluso e comunque entro il 15 novembre 2028. È aperta dal 15 ottobre 2026.
Il decreto prevede poi comunicazioni periodiche di monitoraggio, con gli investimenti fatti e il piano di ammortamento, che il GSE attiverà sulla piattaforma.
Servono una perizia tecnica asseverata e una certificazione contabile, per ogni investimento. La perizia, per gli impianti di autoproduzione, attesta anche il rispetto dei requisiti dell’articolo 8, compreso il dimensionamento.
E il software? I beni immateriali stanno nell’allegato V della legge e devono essere interconnessi al sistema aziendale. Il decreto definitivo ha escluso i canoni per software usati in cloud, cioè in abbonamento. Restano agevolabili i software acquistati in licenza o capitalizzati. Sul caso concreto conviene sempre sentire il proprio consulente fiscale.
Come aiuta Ensei
Il vincolo del 105% si calcola sul prelievo, e il prelievo Ensei lo misura. Partendo dai dati del sito, Ensei stima quanta potenza si può ancora agevolare, quanto produrrebbe un ampliamento e quanta di quella energia verrebbe consumata in azienda.
Sugli stessi dati prova l’accumulo, ora per ora, al netto di perdite e degrado, e l’Energy Manager virtuale mette l’opportunità nel registro con il suo ritorno, prima e dopo l’incentivo, così la decisione si prende sui numeri del tuo sito.
Dopo l’investimento, Ensei misura quanto l’impianto produce davvero e quanta energia arriva ai consumi. È la verifica che il progetto ha reso come previsto.
Fonti normative. Legge 30 dicembre 2025, n. 199, articolo 1, commi da 427 a 436; decreto interministeriale MIMIT e MEF del 7 maggio 2026 sull’iperammortamento, articoli 3, 6, 7 e 8 e allegato 1; decreto legge 38 del 2026, articolo 7; decreto legislativo 199 del 2021, articolo 30; decreto legge 181 del 2023, articolo 12; decreti direttoriali MIMIT di apertura delle comunicazioni e istruzioni operative del GSE sull’iperammortamento.